

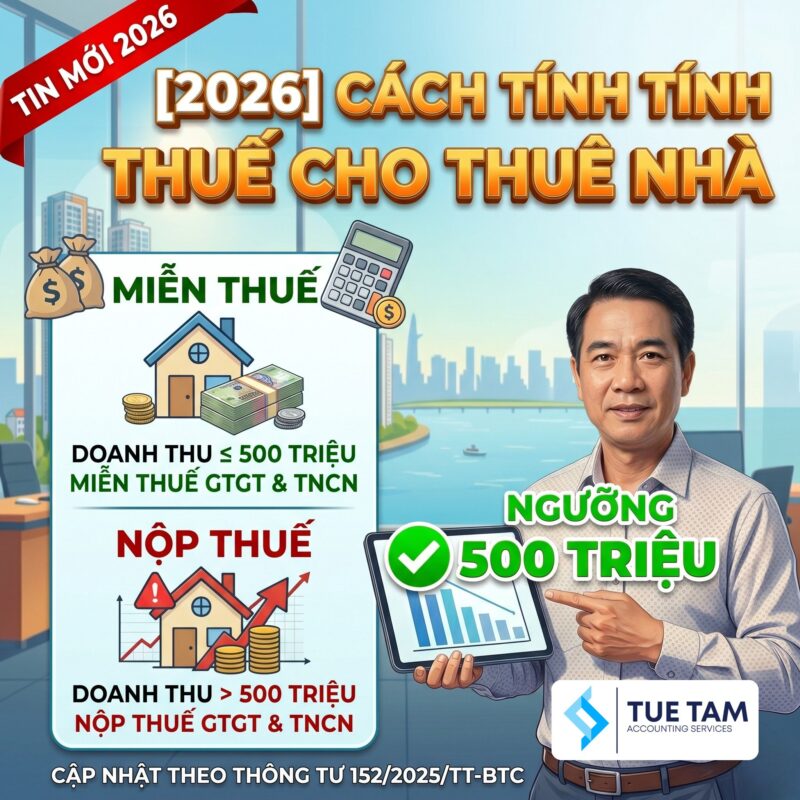
Bạn đang có nhà cho thuê và băn khoăn không biết mình có thuộc diện phải nộp thuế? Với những thay đổi quan trọng từ Luật Thuế Giá trị gia tăng 2024 và Luật Thuế Thu nhập cá nhân 2025 (có hiệu lực từ 01/01/2026), việc nắm rõ cách tính thuế cho thuê nhà sẽ giúp bạn chủ động tài chính và tránh các rủi ro pháp lý không đáng có.
Trong bài viết này, tôi sẽ hướng dẫn bạn chi tiết từ cách xác định doanh thu đến công thức tính thuế mới nhất năm 2026.
1. Ai phải nộp thuế cho thuê nhà năm 2026?
Điểm thay đổi đáng mừng nhất trong năm 2026 chính là ngưỡng doanh thu chịu thuế.
- Doanh thu từ 500 triệu đồng/năm trở xuống: Bạn hoàn toàn MIỄN thuế Giá trị gia tăng (GTGT) và thuế Thu nhập cá nhân (TNCN).
- Doanh thu trên 500 triệu đồng/năm: Bạn bắt đầu phát sinh nghĩa vụ thuế.
Lưu ý: Từ 01/01/2026, Lệ phí môn bài đối với cá nhân, hộ kinh doanh cho thuê nhà đã được bãi bỏ theo Nghị quyết 198/2025/QH15. Bạn không còn phải lo lắng về khoản phí này hàng năm nữa.
2. Cách tính doanh thu tính thuế cho thuê nhà
Để áp dụng công thức chính xác, bạn cần hiểu rõ cách tính doanh thu tính thuế cho thuê nhà.
Doanh thu tính thuế là tổng số tiền thuê nhà bạn nhận được trong năm dương lịch, bao gồm:
- Tiền thuê nhà định kỳ.
- Các khoản thu thêm như phí dịch vụ, quản lý (nếu có trong hợp đồng).
- Các khoản bồi thường vi phạm hợp đồng (nếu có).
Ví dụ: Nếu bạn cho thuê nhà với giá 50 triệu/tháng. Tổng doanh thu năm là 50 triệu * 12 = 600 triệu đồng. Vì 600 triệu > 500 triệu, bạn sẽ phải nộp thuế.
3. Công thức tính thuế cho thuê nhà chi tiết 2026
Khi doanh thu vượt ngưỡng 500 triệu, số thuế bạn phải nộp sẽ bao gồm 2 loại: Thuế GTGT và Thuế TNCN. Cách tính năm 2026 có sự khác biệt rõ rệt ở phần Thuế TNCN.
3.1. Cách tính thuế Giá trị gia tăng (GTGT)
Thuế GTGT được tính trên toàn bộ doanh thu nếu doanh thu năm vượt ngưỡng 500 triệu.
Thuế GTGT phải nộp = Doanh thu tính thuế x Tỷ lệ (%) GTGT
3.2. Cách tính thuế Thu nhập cá nhân (TNCN) cho thuê nhà
Đây là điểm mới: Thuế TNCN năm 2026 chỉ tính trên phần doanh thu vượt ngưỡng 500 triệu đồng, thay vì tính trên tổng doanh thu như trước đây.
Thuế TNCN phải nộp = (Doanh thu năm – 500 triệu đồng) x 5%
4. Ví dụ minh họa thực tế
Hãy cùng tính toán cho trường hợp anh A cho thuê một mặt bằng kinh doanh với giá 60 triệu đồng/tháng trong năm 2026.
- Tổng doanh thu năm: 60 triệu/tháng * 12 tháng = 720 triệu đồng.
- Thuế GTGT phải nộp: 720 triệu * 5% = 36 triệu đồng.
- Thuế TNCN phải nộp: 720 triệu – 500 triệu * 5% = 11 triệu đồng.
- Tổng số thuế phải nộp: 36 triệu + 11 triệu = 47 triệu đồng.
| Doanh thu năm (triệu đồng) | Thuế GTGT (5%) | Thuế TNCN (5% phần vượt) | Tổng thuế nộp |
| 480 | 0 | 0 | 0 |
| 600 | 30 | 5 | 35 |
| 1.000 | 50 | 25 | 75 |
5. Thủ tục và hồ sơ kê khai thuế 2026
Để việc nộp thuế diễn ra suôn sẻ, bạn cần chuẩn bị hồ sơ theo Thông tư 18/2026/TT-BTC và Thông tư 152/2025/TT-BTC (về hướng dẫn kế toán mới):
- Mẫu tờ khai: Sử dụng mẫu 01/BĐS (Tờ khai đối với hoạt động cho thuê bất động sản).
- Hợp đồng cho thuê nhà: Bản sao (không cần công chứng nhưng cần mang bản chính để đối chiếu).
- Căn cước công dân: Của chủ nhà (người đứng tên kê khai).
- Thời hạn nộp: * Kê khai theo từng lần phát sinh: Chậm nhất là ngày thứ 10 kể từ ngày bắt đầu thời hạn cho thuê.
- Kê khai theo năm: Chậm nhất là ngày cuối cùng của tháng đầu tiên năm dương lịch tiếp theo.
Kết luận
Việc nâng ngưỡng doanh thu lên 500 triệu đồng và thay đổi cách tính thuế TNCN là một “điểm chạm” tích cực, giúp giảm bớt gánh nặng thuế cho đại đa số người dân có nhà cho thuê nhỏ lẻ. Tuy nhiên, bạn cần lưu ý thực hiện kê khai đúng hạn để tránh các khoản phạt chậm nộp.
Nếu bạn còn thắc mắc về tính thuế cho thuê nhà hoặc cần hỗ trợ về các biểu mẫu kê khai mới nhất năm 2026, hãy để lại bình luận phía dưới, chúng tôi sẽ hỗ trợ bạn ngay!



