

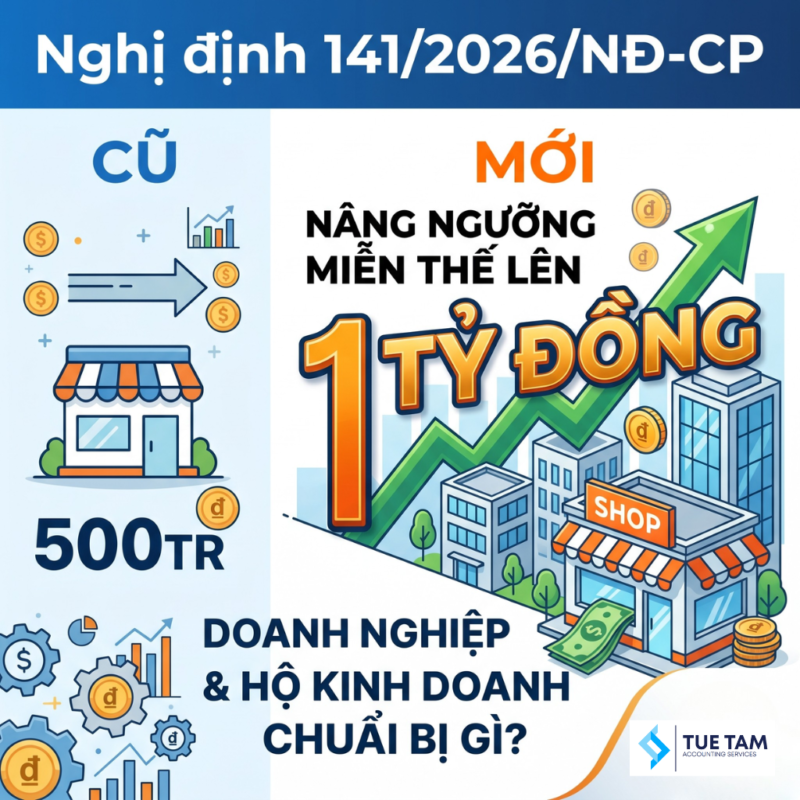
Tháng 4/2026, Chính phủ chính thức ban hành Nghị định 141/2026/NĐ-CP, tạo nên một “cơn địa chấn” tích cực trong cộng đồng doanh nghiệp và hộ kinh doanh. Không chỉ là việc điều chỉnh con số, Nghị định này thể hiện tư duy quản lý hiện đại: “Nuôi dưỡng nguồn thu bằng cách giảm áp lực thuế”.
Tại Kế toán Tuệ Tâm, chúng tôi nhận định đây là cơ hội vàng để các đơn vị kinh doanh tối ưu hóa dòng tiền và bứt phá quy mô.
Thay đổi cốt lõi: Ngưỡng doanh thu miễn thuế tăng lên 1 tỷ đồng
Điểm đáng chú ý nhất của Nghị định 141 là việc nâng mức sàn chịu thuế lên gấp đôi so với giai đoạn trước.
Đối với Hộ kinh doanh cá thể
Chính thức nâng ngưỡng doanh thu không chịu thuế GTGT và thuế TNCN từ 500 triệu đồng lên 01 tỷ đồng/năm.
- Lợi ích: Hàng triệu hộ kinh doanh nhỏ sẽ tiết kiệm được một khoản chi phí thuế đáng kể để tập trung tái đầu tư trang thiết bị và nhân sự.
Đối với Doanh nghiệp mới thành lập (SME)
Các doanh nghiệp có tổng doanh thu năm dưới 01 tỷ đồng sẽ được miễn 100% thuế TNDN. Đây là chính sách hỗ trợ thiết thực nhất từ Chính phủ nhằm thúc đẩy phong trào khởi nghiệp trong năm 2026.
Bảng so sánh thay đổi chính sách:
| Chỉ tiêu | Quy định cũ | Nghị định 141/2026/NĐ-CP |
| Ngưỡng miễn thuế & TNCN | 500 triệu đồng/năm | 01 tỷ đồng/năm |
| Thuế TNDN cho doanh nghiệp < 1 tỷ | Có phát sinh thuế | Miễn 100% |
Siết chặt quản lý minh bạch qua dòng tiền và số hóa
Ưu đãi luôn đi kèm với trách nhiệm. Để được hưởng các quyền lợi từ Nghị định 141/2026/NĐ-CP, doanh nghiệp và hộ kinh doanh cần tuân thủ hai điều kiện tiên quyết:
- Kê khai tài khoản ngân hàng kinh doanh: Tất cả đơn vị phải thông báo tài khoản ngân hàng dùng cho hoạt động kinh doanh với cơ quan thuế. Điều này nhằm xóa bỏ tình trạng “né thuế” qua tài khoản cá nhân và minh bạch hóa dòng vốn.
- Hóa đơn điện tử (HĐĐT) từ máy tính tiền: Đối với các đơn vị kinh doanh có doanh thu tiệm cận hoặc vượt ngưỡng 1 tỷ, việc áp dụng HĐĐT khởi tạo từ máy tính tiền là bắt buộc trong vòng 30 ngày kể từ khi vượt ngưỡng.
Chuyên gia Kế toán Tuệ Tâm tư vấn giải pháp thích ứng
Để tận dụng tối đa ưu đãi và tránh rủi ro pháp lý hậu kiểm, quý doanh nghiệp cần lưu ý 3 điểm sau:
- Rà soát doanh thu Quý I/2026: Nếu số thuế đã nộp tạm tính trong 3 tháng đầu năm vượt quá mức được miễn theo ngưỡng mới, cần thực hiện ngay thủ tục hoàn thuế hoặc cấn trừ cho kỳ sau.
- Chuẩn hóa hệ thống sổ sách: Dù thuộc diện miễn thuế, việc lưu trữ hóa đơn đầu vào và chứng từ hợp lệ vẫn là bắt buộc. Đây là bằng chứng duy nhất giúp bạn bảo vệ quyền lợi khi cơ quan thuế tiến hành thanh kiểm tra.
- Số hóa quy trình kế toán: Sử dụng phần mềm để theo dõi sát sao doanh thu thực tế, đảm bảo việc chuyển đổi hình thức kê khai thuế đúng thời điểm khi vượt ngưỡng 1 tỷ đồng.
Kết luận
Nghị định 141/2026/NĐ-CP là một “làn gió mới” đầy tích cực cho nền kinh tế. Tuy nhiên, ranh giới giữa việc hưởng ưu đãi và vi phạm hành chính rất mong manh nếu đơn vị không nắm vững nghiệp vụ.
Kế toán Tuệ Tâm luôn sẵn sàng đồng hành cùng bạn để giải quyết mọi thắc mắc về hồ sơ, thủ tục hoàn thuế và tối ưu hóa hệ thống kế toán theo luật mới nhất.



