

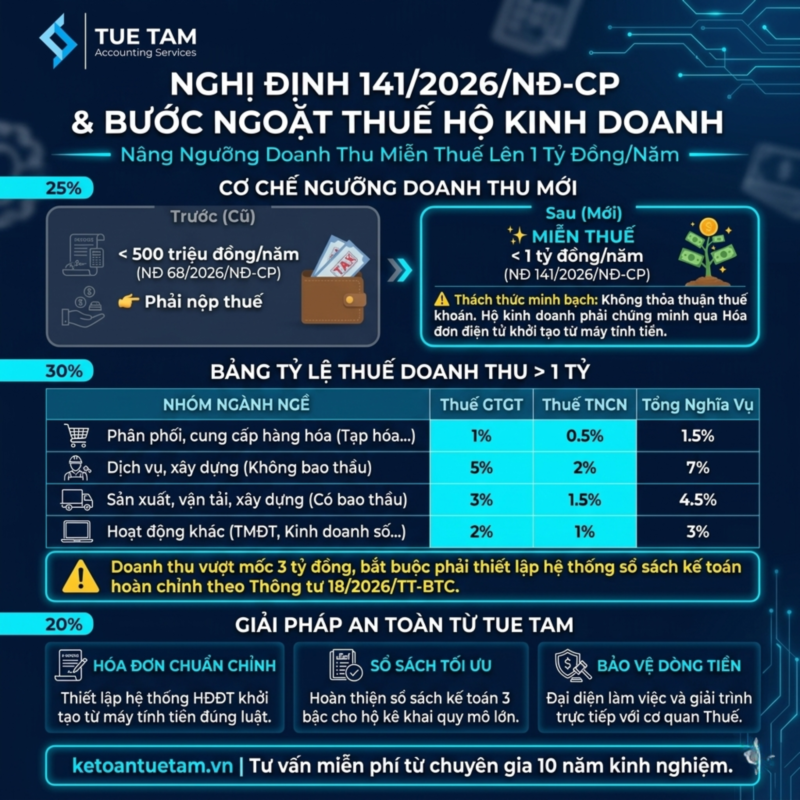
Sự ra đời của Nghị định 141/2026/NĐ-CP đã đánh dấu một chương mới trong lịch sử quản lý thuế tại Việt Nam, đặc biệt là đối với khu vực kinh tế cá thể và các hộ kinh doanh. Việc nâng ngưỡng doanh thu không chịu thuế lên mức 01 tỷ đồng/năm phản ánh tư duy quản trị kinh tế vĩ mô mới trong việc nuôi dưỡng nguồn thu và thúc đẩy số hóa toàn diện hệ thống thương mại.
Đối với các chủ hộ kinh doanh, đây vừa là cơ hội vàng để tối ưu hóa dòng tiền, nhưng cũng là thách thức lớn đòi hỏi sự minh bạch tuyệt đối về sổ sách kế toán. Hãy cùng Kế toán Tuệ Tâm phân tích chuyên sâu các tác động đa chiều của sắc luật này.
1. Cơ chế thay đổi ngưỡng doanh thu từ mốc cũ lên 1 tỷ đồng
Sự thay đổi quan trọng nhất của Nghị định 141/2026/NĐ-CP là việc chính thức bãi bỏ ngưỡng doanh thu không chịu thuế cũ (mức cũ đã được nâng lên 500 triệu trước đó theo Nghị định 68/2026/NĐ-CP) và thay thế hoàn toàn bằng cột mốc mới: 01 tỷ đồng/năm.
Sự điều chỉnh này tạo ra một “vùng đệm” tài chính vô cùng lớn. Cụ thể, các cụm từ về ngưỡng doanh thu tại các điều khoản cốt lõi của hệ thống luật thuế áp dụng cho phương pháp tính thuế khoán và thuế kê khai đều được đồng bộ sửa đổi theo mốc mới này.
Tuy nhiên, sự “miễn phí” thuế đối với mức doanh thu dưới 1 tỷ đồng đi kèm với một yêu cầu khắt khe từ cơ quan Thuế: Hộ kinh doanh không còn có thể thỏa thuận mức thuế khoán một cách cảm tính với cán bộ thuế địa phương, mà phải tự chịu trách nhiệm chứng minh dòng tiền thực tế phát sinh của mình thông qua hệ thống hóa đơn điện tử máy tính tiền.
2. Bảng tỷ lệ thuế áp dụng khi hộ kinh doanh vượt ngưỡng 1 tỷ đồng
Khi doanh thu thực tế trong năm tài chính vượt qua mốc 01 tỷ đồng, hộ kinh doanh bắt buộc phải thực hiện nghĩa vụ khai thuế và nộp thuế GTGT, TNCN theo tỷ lệ phân loại ngành nghề quy định. Dưới đây là bảng tổng hợp tỷ lệ thuế chi tiết:
| Nhóm ngành nghề kinh doanh | Tỷ lệ thuế GTGT | Tỷ lệ thuế TNCN | Tổng tỷ lệ nghĩa vụ thuế |
| Phân phối, cung cấp hàng hóa (Bán sỉ, bán lẻ, tạp hóa…) | 1% | 0.5% | 1.5% |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 5% | 2% | 7% |
| Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu NVL | 3% | 1.5% | 4.5% |
| Hoạt động kinh doanh khác (Thương mại điện tử, kinh doanh số…) | 2% | 1% | 3% |
Lưu ý: Tỷ lệ trên được áp dụng trên phần doanh thu thực tế phát sinh. Đối với các hộ kinh doanh quy mô lớn có doanh thu vượt mốc 3 tỷ đồng, pháp luật bắt buộc phải thiết lập hệ thống sổ sách kế toán hoàn chỉnh (theo Thông tư 18/2026/TT-BTC).
3. Giải pháp chuyển đổi an toàn từ Kế toán Tuệ Tâm
Việc quản lý dòng hóa đơn, chứng từ đầu vào đầu ra của hộ kinh doanh hiện nay phức tạp không kém gì một doanh nghiệp SME. Hệ thống quản lý Thuế bằng Big Data sẽ tự động đối soát dòng tiền từ tài khoản ngân hàng và hóa đơn xuất ra để phát hiện các hành vi gian lận doanh thu.
Để bảo vệ cửa hàng và dòng lợi nhuận của mình, các chủ hộ kinh doanh cần một đơn vị chuyên nghiệp đứng sau tối ưu hóa cấu trúc chi phí. Kế toán Tuệ Tâm mang đến giải pháp toàn diện:
- Tư vấn và thiết lập hệ thống hóa đơn điện tử khởi tạo từ máy tính tiền đúng chuẩn quy định pháp luật.
- Hoàn thiện hệ thống sổ sách kế toán 3 bậc doanh thu cho các hộ kê khai quy mô lớn.
- Đại diện làm việc, giải trình trực tiếp với cơ quan Thuế khi có đợt thanh tra, kiểm tra dữ liệu dòng tiền.
Hãy để trí tuệ và sự tận tâm của Tuệ Tâm đồng hành cùng sự tăng trưởng bền vững của bạn. Truy cập ngay website ketoantuetam.vn để nhận lịch tư vấn miễn phí từ chuyên gia kế toán nhiều năm kinh nghiệm.



