

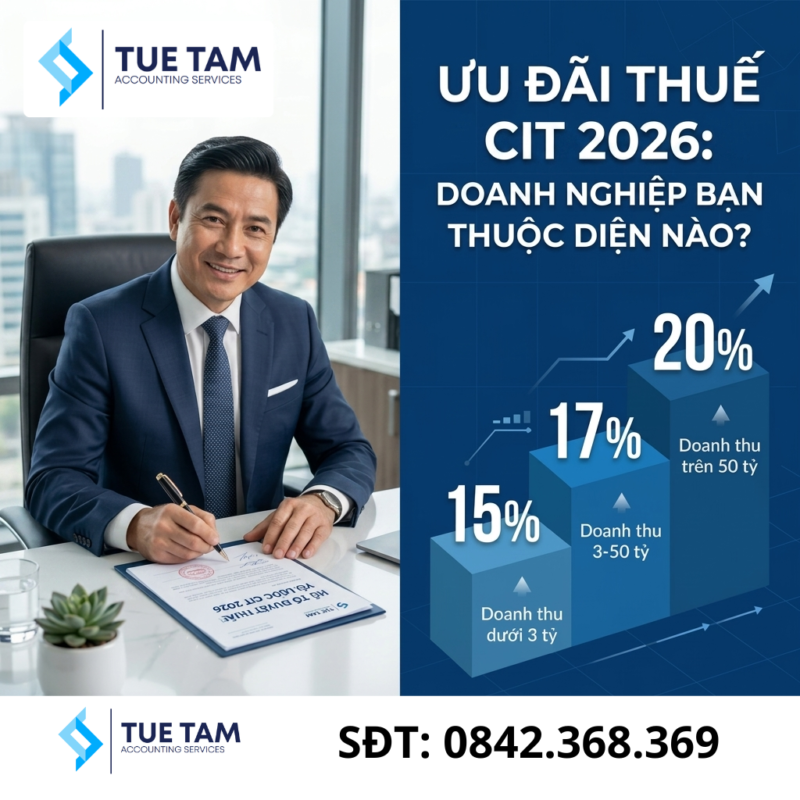
Giai đoạn năm 2026 đánh dấu bước ngoặt lớn khi các chính sách sửa đổi của Luật Thuế thu nhập doanh nghiệp (TNDN) được áp dụng đồng bộ, mang lại hành lang ưu đãi thuế phân cấp rất rõ rệt cho cộng đồng doanh nghiệp vừa và nhỏ (SMBs). Việc không nắm rõ mình thuộc diện hưởng thuế suất nào có thể khiến doanh nghiệp bỏ lỡ quyền lợi tài chính lớn, hoặc ngược lại, tự ý áp sai mức thuế dẫn đến rủi ro bị truy thu nghiêm trọng khi thanh tra.
1. Bản đồ phân cấp Thuế suất Thuế TNDN mới nhất
Thay vì áp dụng cào bằng mức thuế suất phổ thông 20% như trước đây, hệ thống luật mới đã thiết lập một chính sách hỗ trợ thuế dựa trên tổng doanh thu của kỳ tính thuế liền kề trước đó. Kế toán Tuệ Tâm tổng hợp cấu trúc phân cấp cụ thể như sau:
| Mức thuế suất Thuế TNDN | Đối tượng áp dụng cụ thể | Lưu ý cốt lõi từ Chuyên gia |
| Thuế suất 15% | Doanh nghiệp có tổng doanh thu năm trước liền kề không quá 3 tỷ đồng. | Căn cứ dựa trên tổng doanh thu tổng hợp (không trừ chi phí). |
| Thuế suất 17% | Doanh nghiệp có tổng doanh thu năm trước liền kề từ trên 3 tỷ đến 50 tỷ đồng. | Áp dụng cho đại đa số các doanh nghiệp SMBs đang vận hành ổn định. |
| Thuế suất 20% | Doanh nghiệp có tổng doanh thu năm trước liền kề trên 50 tỷ đồng hoặc thuộc nhóm không được ưu đãi. | Mức thuế suất phổ thông tiêu chuẩn. |
⚠️ Lưu ý đặc biệt từ Tuệ Tâm: Các mức thuế suất ưu đãi 15% và 17% này tuyệt đối KHÔNG áp dụng đối với các công ty con hoặc công ty có mối quan hệ liên kết mà bản thân công ty liên kết đó không đủ điều kiện hưởng ưu đãi. Đây là lỗ hổng mà rất nhiều tập đoàn gia đình hoặc chuỗi hệ sinh thái nhỏ đang mắc phải khi cố tình “chẻ” nhỏ doanh thu để né thuế.
2. 3 Điều kiện bắt buộc để doanh nghiệp bảo toàn quyền hưởng ưu đãi thuế
Cơ quan thuế không tự động áp mức giảm thuế cho bạn. Doanh nghiệp phải tự kê khai, tự chịu trách nhiệm và chứng minh năng lực thỏa mãn điều kiện khi quyết toán:
- Thực hiện đầy đủ chế độ kế toán, hóa đơn chứng từ: Sổ sách phải được hạch toán theo đúng Thông tư 133 hoặc Thông tư 200, hệ thống hóa đơn đầu vào – đầu ra rõ ràng, khớp thời điểm.
- Nghĩa vụ thanh toán không dùng tiền mặt: Mọi hóa đơn mua vào có giá trị từ 20 triệu đồng trở lên (đã bao gồm thuế GTGT) bắt buộc phải có chứng từ thanh toán qua ngân hàng hợp lệ.
- Tách biệt nguồn thu nhập: Nếu doanh nghiệp hoạt động ở nhiều lĩnh vực (trong đó có lĩnh vực bị loại trừ ưu đãi như chuyển nhượng bất động sản, kinh doanh dịch vụ chịu thuế tiêu thụ đặc biệt…), kế toán phải hạch toán riêng khoản thu nhập từ hoạt động được ưu đãi.
3. Giải pháp an toàn tài chính từ Kế toán Tuệ Tâm
Việc chuyển giao các giai đoạn luật luôn tiềm ẩn rủi ro sai lệch số liệu. Với dịch vụ Kế toán trọn gói và Rà soát rủi ro thuế chuyên sâu, Kế toán Tuệ Tâm sẽ thay mặt doanh nghiệp rà soát toàn bộ hệ thống doanh thu, thiết lập hồ sơ giải trình ưu đãi thuế TNDN chặt chẽ, giúp doanh nghiệp an tâm vận hành và tối ưu hóa số thuế phải nộp một cách hợp pháp.



