

Hiện nay có rất nhiều doanh nghiệp có thuê tài sản của cá nhân, vậy cần phải thực hiện các thủ tục nào để doanh nghiệp ghi nhận chi phí đồng thời nghĩa vụ kê khai thuế, nộp thuế của bên thuê và bên cho thuê trong hoạt động này như thế nào, chúng tôi trình bày như sau:
2 BƯỚC CHÍNH CẦN THỰC HIỆN
Bước 1: Đăng ký thuế là hoạt động cá nhân, tổ chức nộp hồ sơ cho cơ quan thuế và kết quả trả về là thông báo đăng ký mã số thuế, để phân biệt với người nộp thuế khác.
Bước 2: Kê khai thuế là hoạt động các nhân, tổ chức nộp tờ khai thuế cho cơ quan thuế, trong đó người nộp thuế trình bày hồ sơ, số liệu liên quan về nghĩa vụ thuế trong kỳ tính thuế nhất định.
PHẦN 1: ĐĂNG KÝ THUẾ
Ai phải đăng ký thuế cho thuê tài sản, doanh nghiệp hay cá nhân cho thuê?
Căn cứ khoản I điều 4, thông tư 105/2020/BTC hướng dẫn đăng ký thuế
Hộ gia đình, cá nhân có hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ, bao gồm cả cá nhân của các nước có chung đường biên giới đất liền với Việt Nam thực hiện hoạt động mua, bán, trao đổi hàng hóa tại chợ biên giới, chợ cửa khẩu, chợ trong khu kinh tế cửa khẩu (sau đây gọi là Hộ kinh doanh, cá nhân kinh doanh).
Như vậy để đăng ký mã số thuế cho cá nhân thì có thể là cá nhân hoặc tổ chức thực hiện đăng ký, tùy thuộc vào thỏa thuận trong hợp đồng cho thuê tài sản hoặc cá nhân có thể ủy quyền cho bên thứ 3 để đăng ký thuế
Bước 1: Chuẩn bị hồ sơ, hồ sơ bao gồm:
- Tờ khai đăng ký mã số thuế TNCN theo mẫu 03-ĐK-TCT
- Bảng kê cửa hàng cửa hiệu theo mẫu 03-ĐK-TCT-BK01
- Bản sao giấy phép đăng ký kinh doanh (nếu có)
- Bản sao còn hiệu lực các giấy tờ căn cước công dân, giấy chứng minh nhân dân đối với người Việt Nam và Hộ chiếu đối với người nước ngoài, người Việt Nam sinh sống ở nước ngoài.
- Bản sao hợp đồng thuê nhà
- Giấy ủy quyền trường hợp đăng ký thay
Bước 2: Địa điểm nộp hồ sơ đăng ký thuế ban đầu.
Căn cứ điểm a, khoản 2 điều 32 Luật quản lý thuế số 38, địa điểm nộp hồ sơ đăng ký thuế ban đầu như sau:
a)Tổ chức, hộ kinh doanh, cá nhân kinh doanh nộp hồ sơ đăng ký thuế tại cơ quan thuế nơi tổ chức, hộ kinh doanh, cá nhân kinh doanh đó có trụ sở;
Đối chiếu với khoản 2 điều 16 thông tư 40
a) Nơi nộp hồ sơ khai thuế đối với tổ chức khai thuế thay, nộp thuế thay cho cá nhân quy định tại khoản 1 Điều 45 Luật Quản lý thuế là cơ quan thuế quản lý trực tiếp tổ chức khai thuế thay, nộp thuế thay. Riêng trường hợp tổ chức, cá nhân khai thuế thay, nộp thuế thay cho cá nhân có thu nhập từ cho thuê bất động sản tại Việt Nam, hồ sơ khai thuế được nộp tại cơ quan thuế quản lý trực tiếp nơi có bất động sản cho thuê
Như vậy, đối với trường hợp
- Tài sản là bất động sản thì nộp hồ sơ đăng ký thuế tại cơ quan thuế quản lý trực tiếp nơi có bất động sản cho thuê
- Tài sản khác trừ bất động sản thì nộp hồ sơ đăng ký thuế tại cơ quan thuế quản lý trực tiếp nơi cá nhân cư trú
Bước 3: Thời hạn nộp hồ sơ đăng ký thuế:
- Người nộp thuế đăng ký thuế trực tiếp với cơ quan thuế thì thời hạn đăng ký thuế là 10 ngày làm việc kể từ ngày sau đây:
b) Bắt đầu hoạt động kinh doanh đối với tổ chức không thuộc diện đăng ký kinh doanh hoặc hộ kinh doanh, cá nhân kinh doanh thuộc diện đăng ký kinh doanh nhưng chưa được cấp giấy chứng nhận đăng ký kinh doanh;
c) Phát sinh trách nhiệm khấu trừ thuế và nộp thuế thay; tổ chức nộp thay cho cá nhân theo hợp đồng, văn bản hợp tác kinh doanh;
đ) Phát sinh nghĩa vụ thuế thu nhập cá nhân;.
Như vậy thời hạn đăng ký thuế ban đầu đối với 2 trường hợp cá nhân tự đăng ký MST và tổ chức nộp thuế thay là 10 ngày kể từ ngày ký hợp đồng cho thuê tài sản
Bước 4: Hướng dẫn nộp hồ sơ qua mạng và nộp trực tiếp
Đăng ký qua mạng
- Chọn Cá nhân
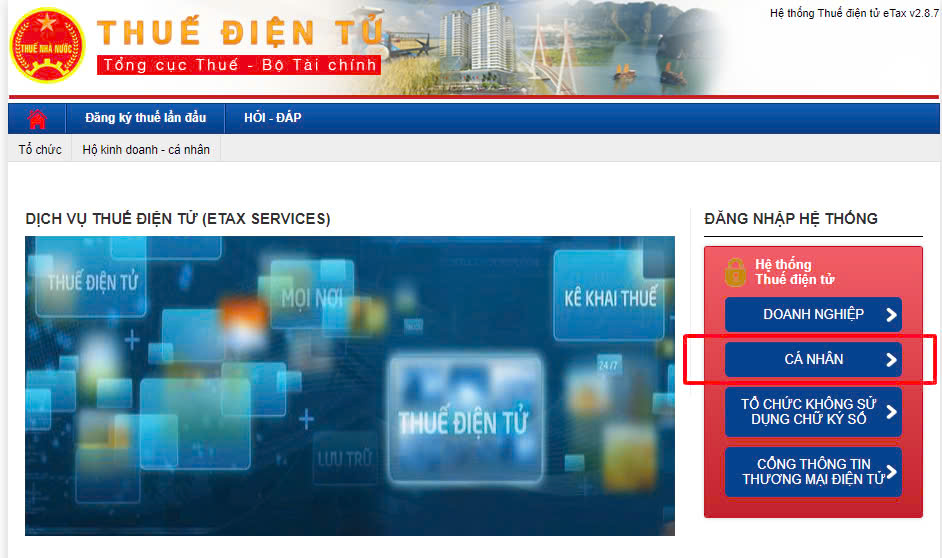
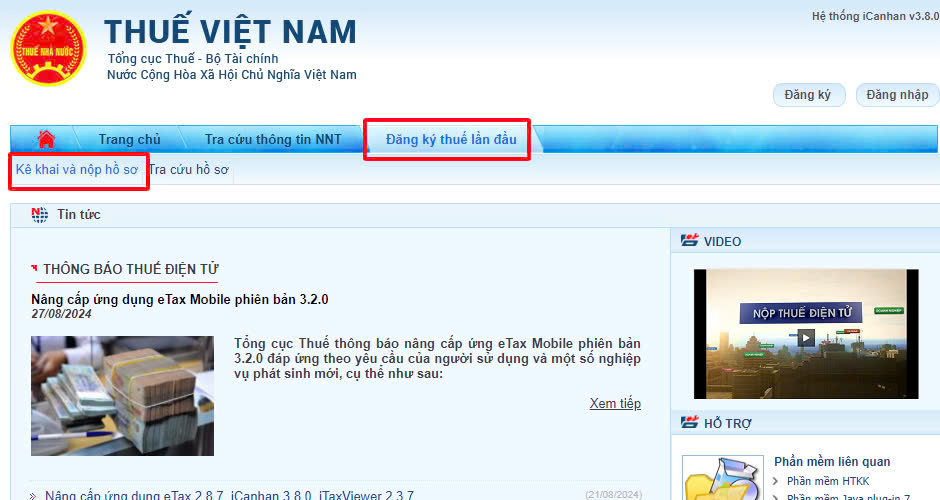
- Chọn đăng ký thuê ban đầu -> kê khai và nộp hồ sơ
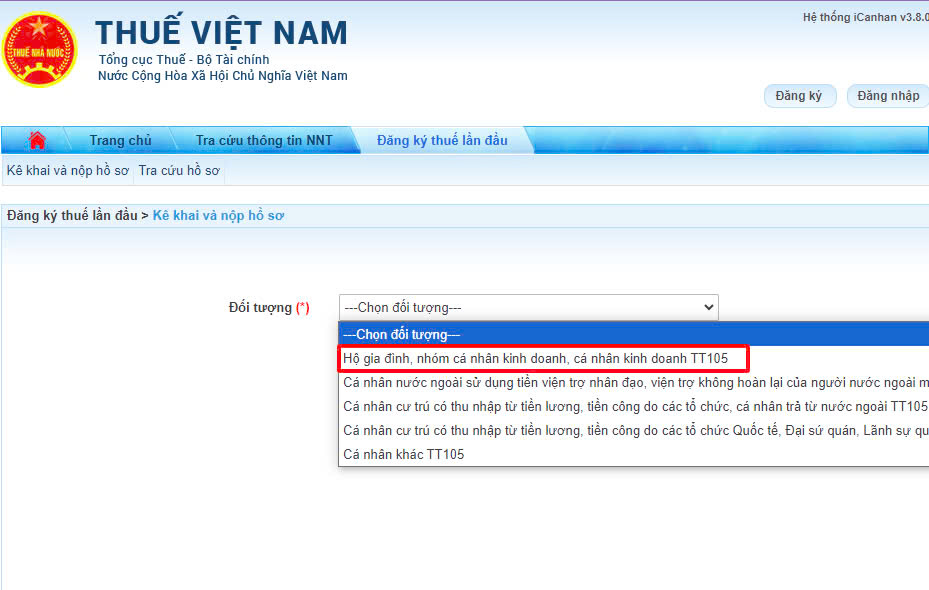
- Chọn hộ gia đình, Cá nhân kinh doanh TT105
- Điền đầy đủ thông tin Cá nhân cho thuê và ấn tiếp tục
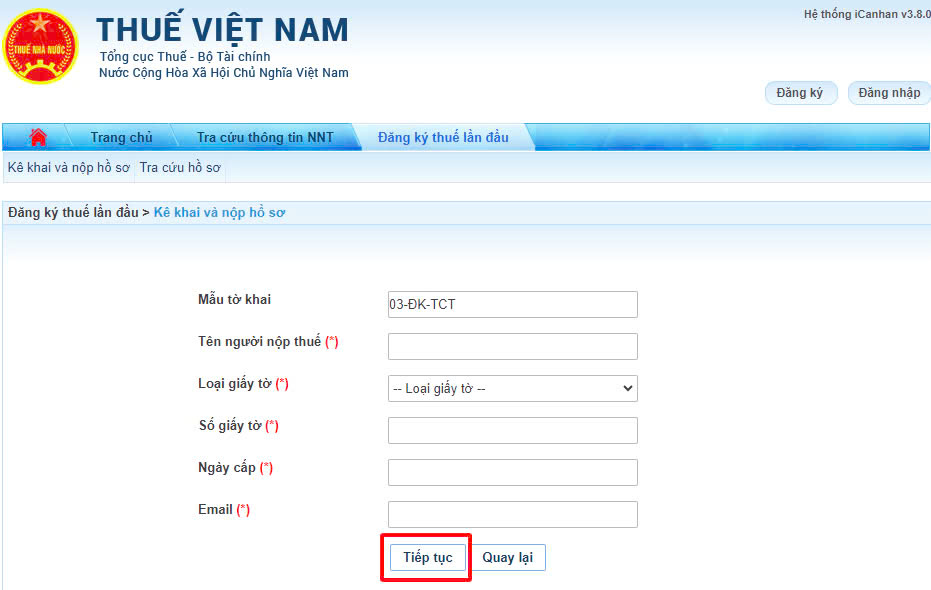
- Điền đầy đủ thông tin lên tờ khai TK và bấm hoàn thành
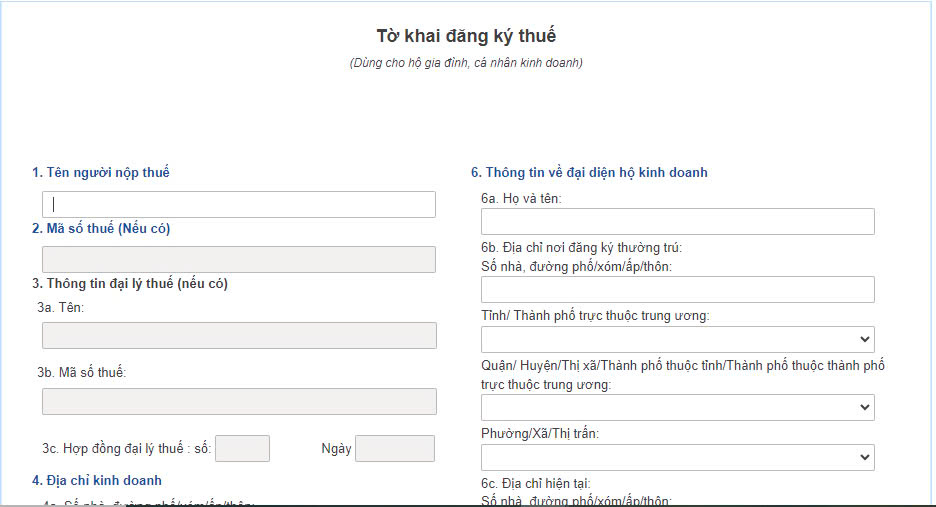
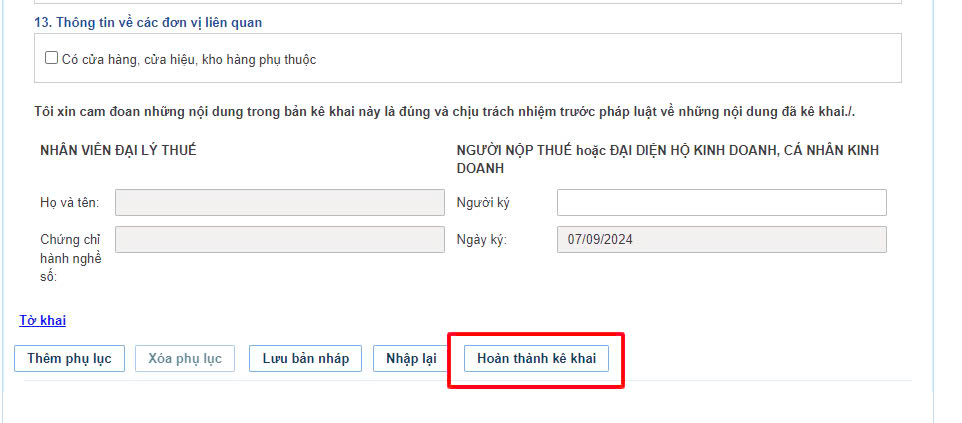
- Tài file Xml về máy, đính kèm hồ sơ liên quan bao gồm hợp đồng, CCCD và bấm nộp hồ sơ, Người nộp thuế lưu lại mã tra cứu và mã bảo mật hệ thống trả về để tra cứu lại hồ sơ đã nộp.
Nộp hồ sơ trực tiếp: Trường hợp người nộp thuế không kê khai và nộp online được thì có thể nộp trực tiếp tại cơ quan thuế quản lý, theo hồ sơ hướng dẫn ở trên.




Bài viết rất hữu ích, cảm ơn admin