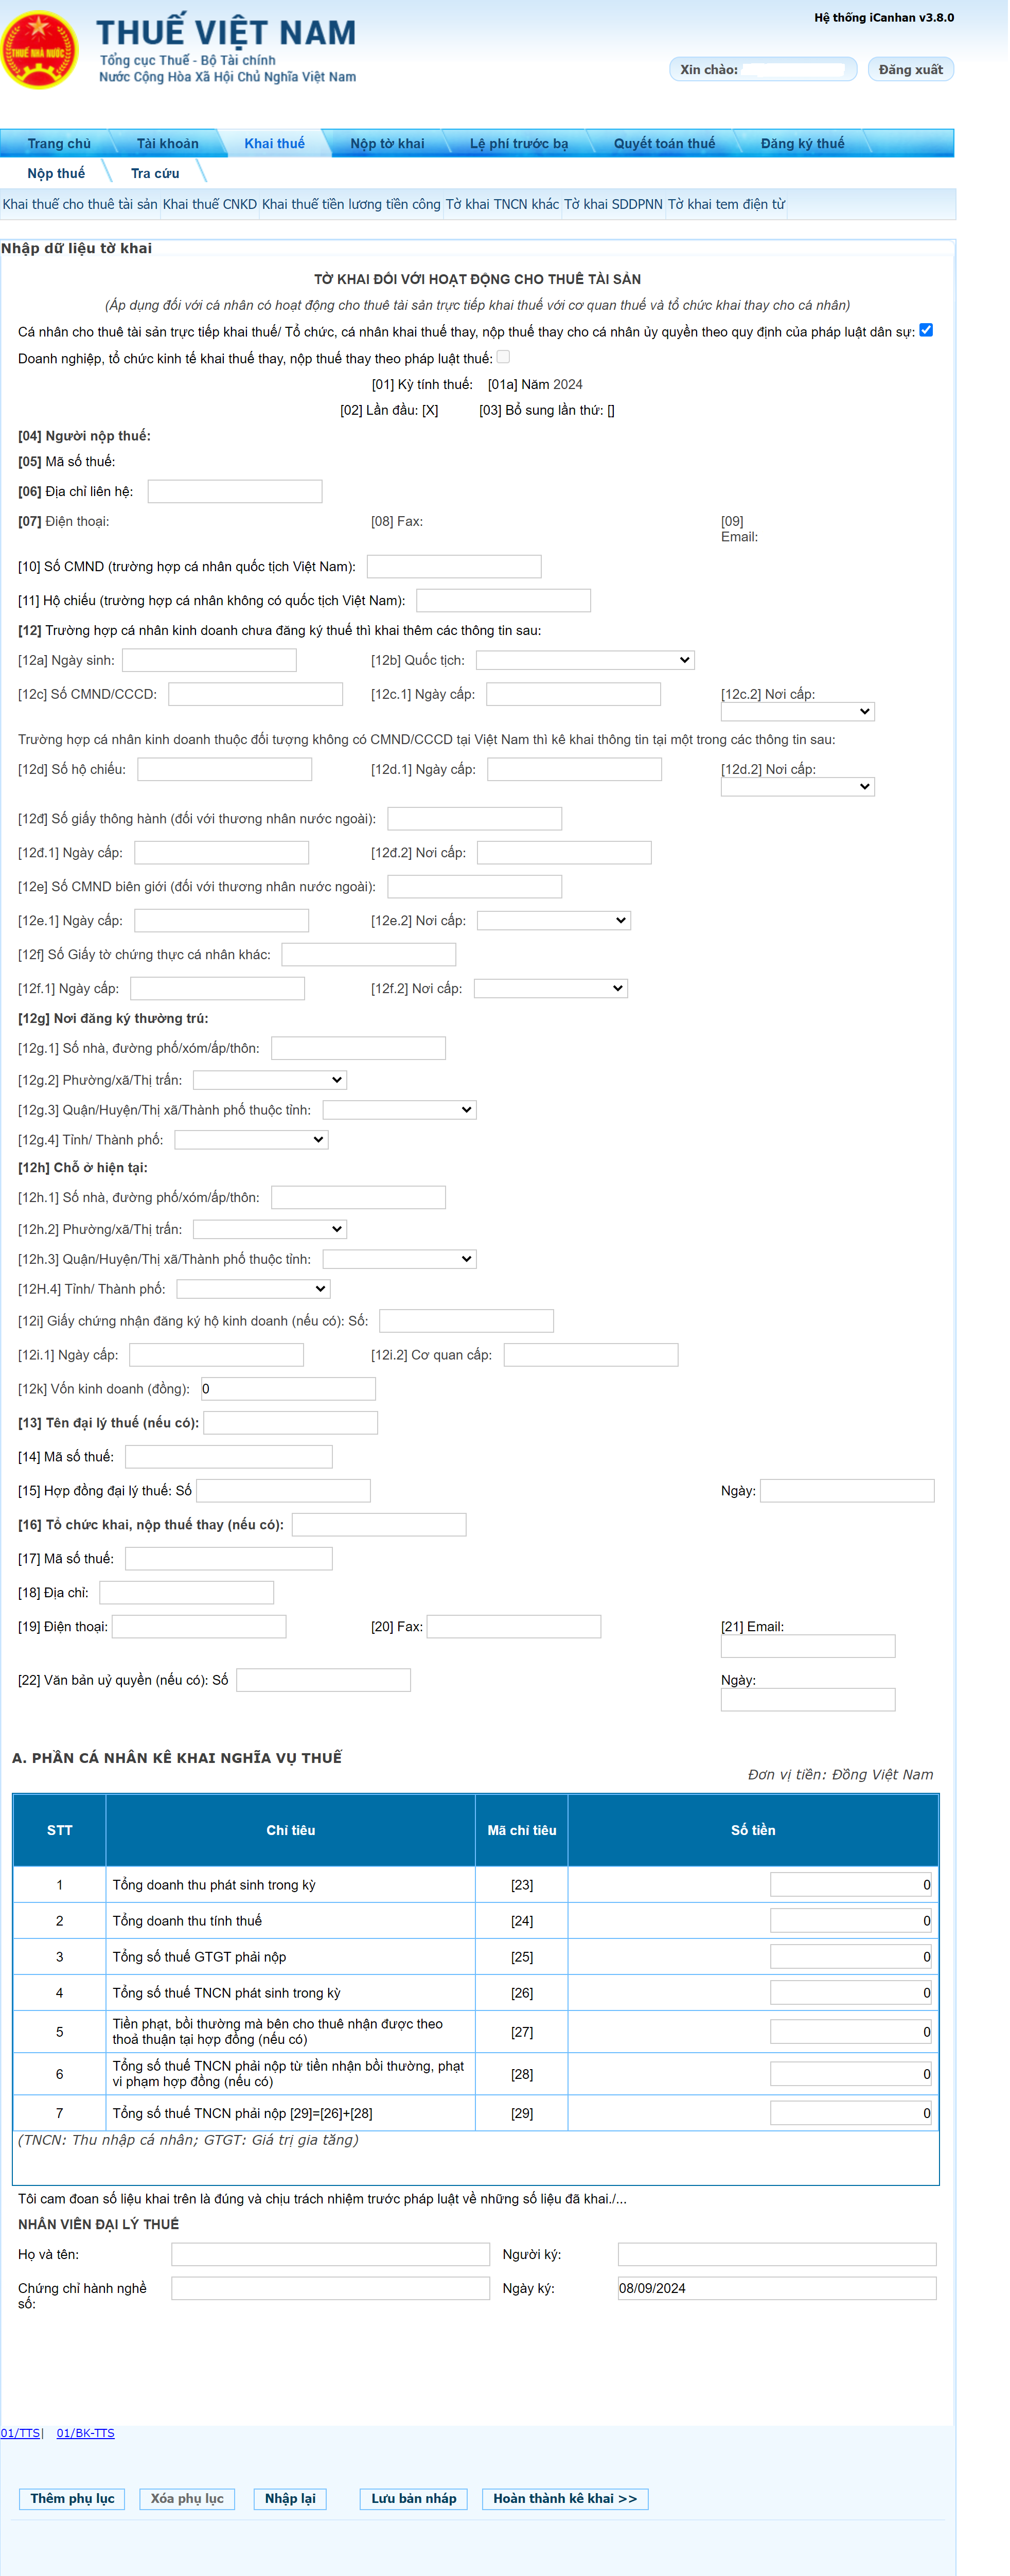
Mục 1: Phương pháp tính: căn cứ khoản 1 điều 9 thông tư 40/2021-BTC
- Cá nhân cho thuê tài sản là cá nhân có phát sinh doanh thu từ cho thuê tài sản bao gồm: cho thuê nhà, mặt bằng, cửa hàng, nhà xưởng, kho bãi không bao gồm dịch vụ lưu trú; cho thuê phương tiện vận tải, máy móc thiết bị không kèm theo người điều khiển; cho thuê tài sản khác không kèm theo dịch vụ. Dịch vụ lưu trú không tính vào hoạt động cho thuê tài sản theo hướng dẫn tại khoản này gồm: cung cấp cơ sở lưu trú ngắn hạn cho khách du lịch, khách vãng lai khác; cung cấp cơ sở lưu trú dài hạn không phải là căn hộ cho sinh viên, công nhân và những đối tượng tương tự; cung cấp cơ sở lưu trú cùng dịch vụ ăn uống hoặc các phương tiện giải trí.
- Cá nhân cho thuê tài sản khai thuế theo từng lần phát sinh kỳ thanh toán (từng lần phát sinh kỳ thanh toán được xác định theo thời điểm bắt đầu thời hạn cho thuê của từng kỳ thanh toán) hoặc khai thuế theo năm dương lịch. Cá nhân khai thuế theo từng hợp đồng hoặc khai thuế cho nhiều hợp đồng trên một tờ khai nếu tài sản cho thuê tại địa bàn có cùng cơ quan thuế quản lý.
- Cá nhân chỉ có hoạt động cho thuê tài sản và thời gian cho thuê không trọn năm, nếu phát sinh doanh thu cho thuê từ 100 triệu đồng/năm trở xuống thì thuộc diện không phải nộp thuế GTGT, không phải nộp thuế TNCN. Trường hợp bên thuê trả tiền thuê tài sản trước cho nhiều năm thì mức doanh thu để xác định cá nhân phải nộp thuế hay không phải nộp thuế là doanh thu trả tiền một lần được phân bổ theo năm dương lịch.
- Trường hợp bên thuê tài sản trả tiền trước cho nhiều năm thì cá nhân cho thuê tài sản khai thuế, nộp thuế một lần đối với toàn bộ doanh thu trả trước. Số thuế phải nộp một lần là tổng số thuế phải nộp của từng năm dương lịch theo quy định. Trường hợp có sự thay đổi về nội dung hợp đồng thuê tài sản dẫn đến thay đổi doanh thu tính thuế, kỳ thanh toán, thời hạn thuê thì cá nhân thực hiện khai điều chỉnh, bổ sung theo quy định của Luật Quản lý thuế cho kỳ tính thuế có sự thay đổi.
Mục 2: Chuẩn bị hồ sơ
- Đối với cá nhân kê khai trực tiếp với cơ quan thuế
- a) Tờ khai thuế đối với hoạt động cho thuê tài sản mẫu số 01/TTS ban hành kèm theo Thông tư này;
- b) Phụ lục bảng kê chi tiết hợp đồng cho thuê tài sản theo mẫu số 01-1/BK-TTS ban hành kèm theo Thông tư này;
- c) Bản sao hợp đồng thuê tài sản, phụ lục hợp đồng
- d) Bản sao Giấy ủy quyền theo quy định của pháp luật
- Đối với tổ chức kê khai thay
- a) Tờ khai thuế đối với hoạt động cho thuê tài sản mẫu số 01/TTS ban hành kèm theo Thông tư này;
- b) Phụ lục bảng kê chi tiết hợp đồng cho thuê tài sản theo mẫu số 02-1/BK-TTS ban hành kèm theo Thông tư này;
- c) Bản sao hợp đồng thuê tài sản, phụ lục hợp đồng
- d) Bản sao Giấy ủy quyền theo quy định của pháp luật
Mục 3: Nơi nộp hồ sơ khai thuế
- Tài sản là bất động sản thì nộp hồ sơ đăng ký thuế tại cơ quan thuế quản lý trực tiếp nơi có bất động sản cho thuê
- Tài sản khác trừ bất động sản thì nộp hồ sơ đăng ký thuế tại cơ quan thuế quản lý trực tiếp nơi cá nhân cư trú
Mục 4: Thời hạn nộp hồ sơ khai thuế
- Đối với cá nhân kê khai trực tiếp với cơ quan thuế
- a) Thời hạn nộp hồ sơ khai thuế đối với cá nhân khai thuế theo từng lần phát sinh kỳ thanh toán chậm nhất là ngày thứ 10 kể từ ngày bắt đầu thời hạn cho thuê của kỳ thanh toán.
- b) Thời hạn nộp hồ sơ khai thuế đối với cá nhân khai thuế một lần theo năm chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch tiếp theo.
- Đối với tổ chức kê khai thay
- b.1) Tổ chức khai thuế thay, nộp thuế thay khai thuế theo tháng hoặc quý theo hướng dẫn tại điểm a khoản này. (Tháng: ngày 20 tháng liền kề phát sinh nghĩa vụ, Quý: ngày cuối cùng tháng đầu tiên quý liền kề )
- b.2) Tổ chức, cá nhân khai thuế thay, nộp thuế thay nộp hồ sơ khai thuế theo từng lần phát sinh kỳ thanh toán chậm nhất là ngày thứ 10 kể từ ngày bắt đầu thời hạn cho thuê của kỳ thanh toán.
- b.3) Tổ chức, cá nhân khai thuế thay, nộp thuế thay nộp hồ sơ khai thuế năm là ngày cuối cùng của tháng đầu tiên kể từ ngày kết thúc năm dương lịch.
Mục 5: Hướng dẫn nộp tờ khai 01/TTS online trên thuế điện tử
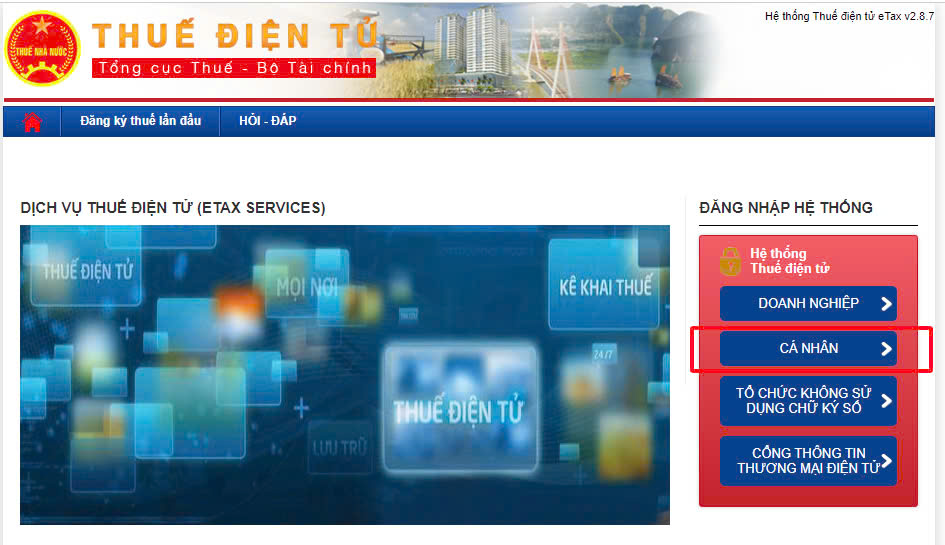
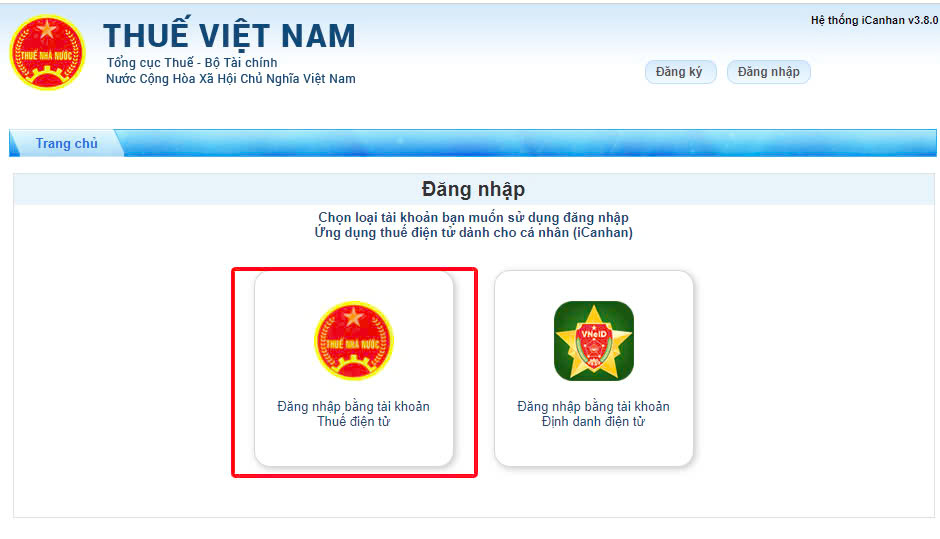
Bước 1: Chọn phân hệ cá nhân
Bước 2: Chọn Đăng nhập
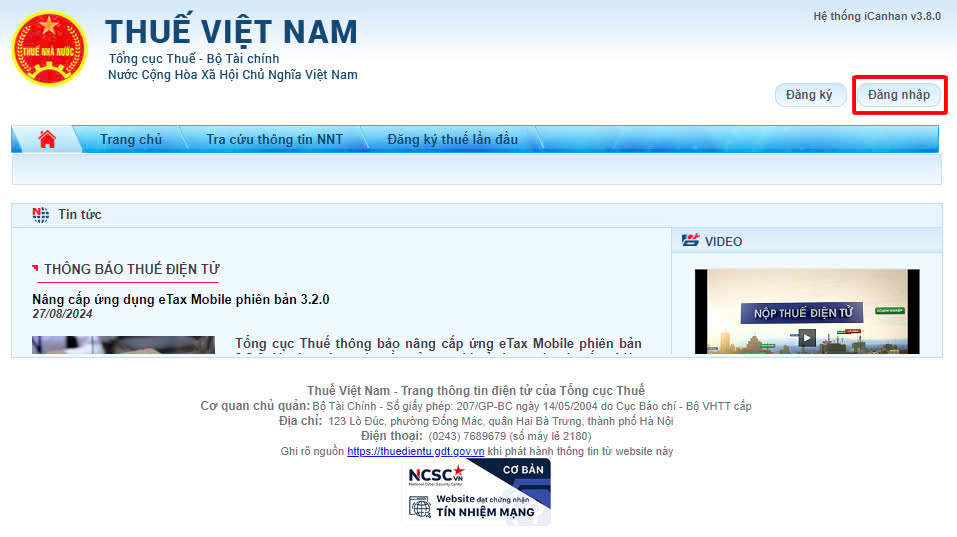
Bước 3: Điền thông tin đăng nhập
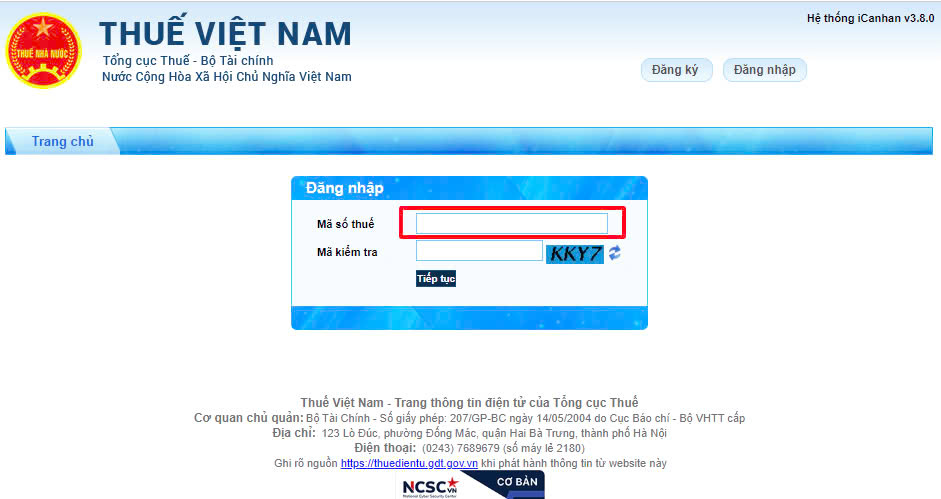
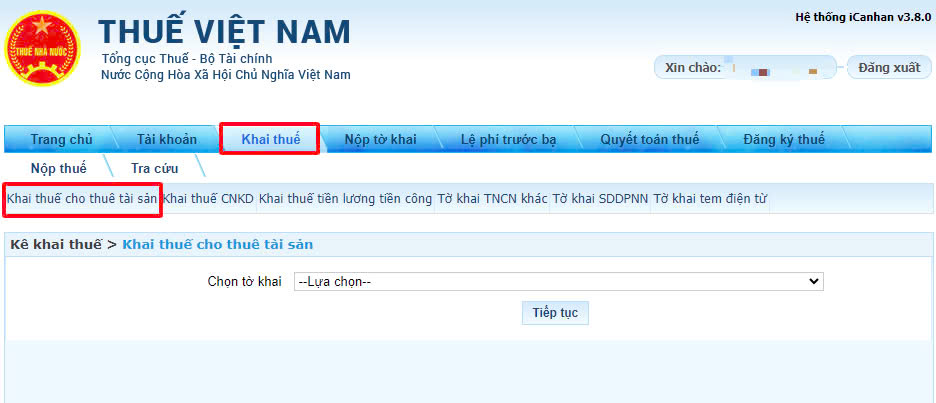
Bước 4: Chọn Khai Thuế -> Khai thuế cho thuê tài sản
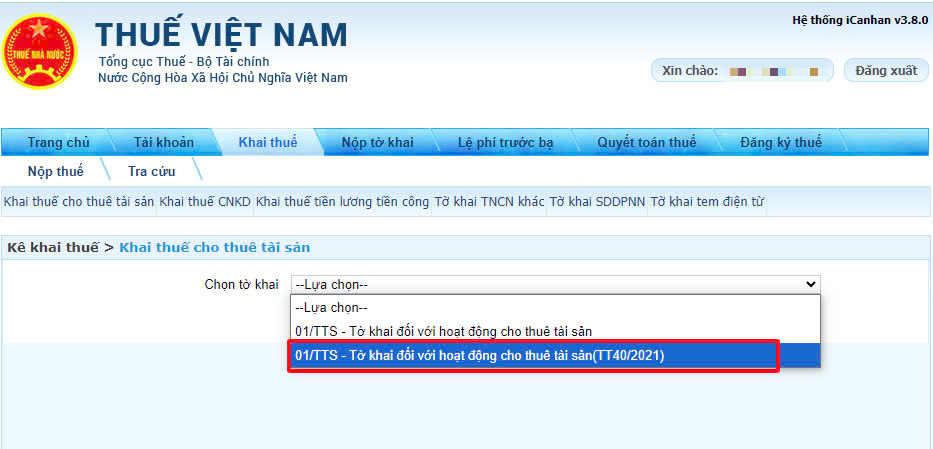
Bước 5: Chọn Tờ khai 01/TTS-Tờ khai cho hoạt động cho thuê tài sản theo TT40/2021
Bước 6: Chọn Chi cục thuế quản lý, năm kê khai theo hướng dẫn tại Mục 3-Nơi nộp hồ sơ khai thuế
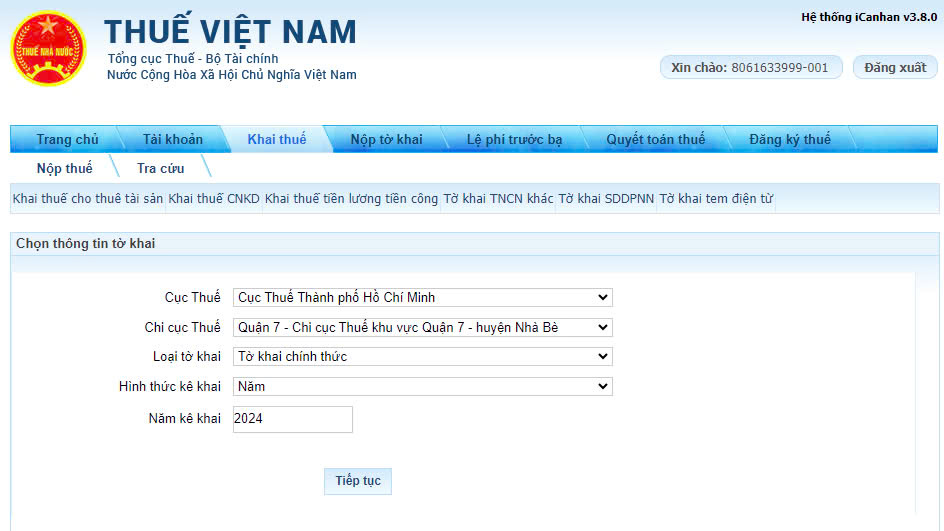
Bước 7: Điền thông tin vào tờ khai.
Lưu ý: Điền thông vào bảng kê 01-1/BK-TTS trước, thông tin về nghĩa vụ thuế trên tờ khai 01/TTS sẽ được lấy tự động từ bảng kê 01-1/BK-TTS
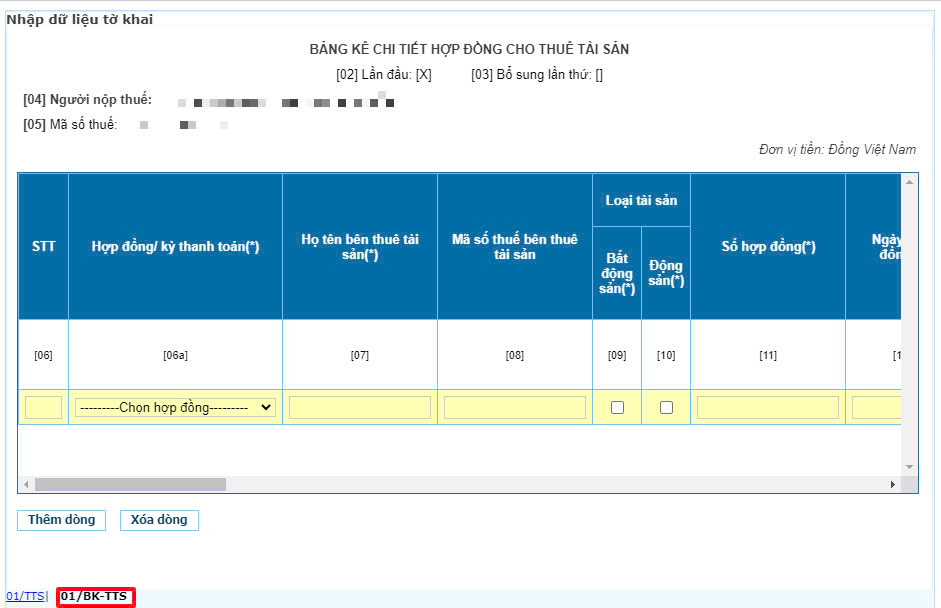
Bước 8: Bấm hoàn thành, Tải tờ khai file xml về máy, sau đó đính kèm file hợp đồng nhập mã xác nhận để nộp tờ khai.