

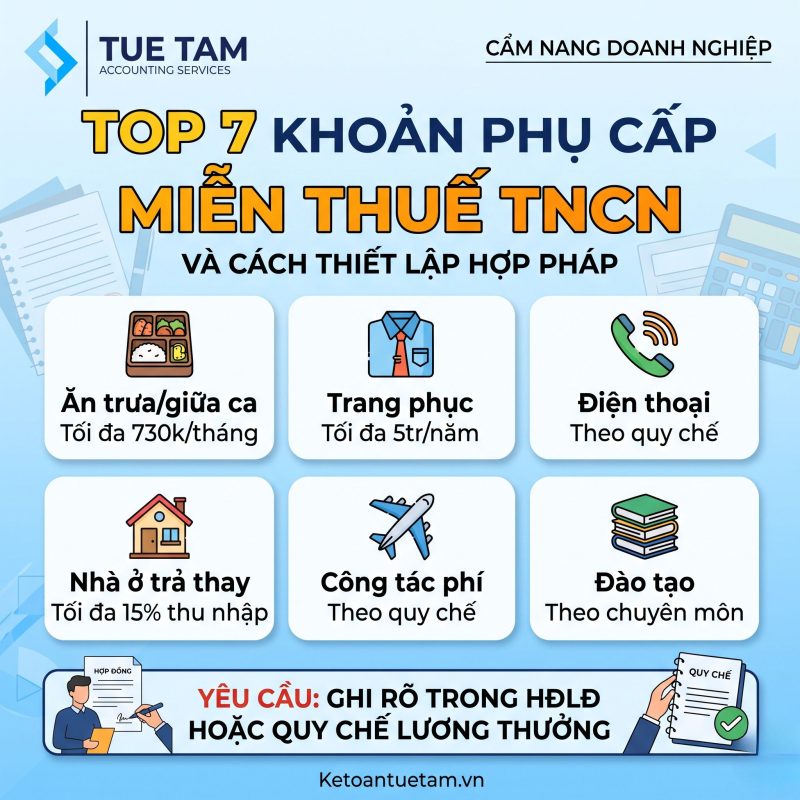
Các khoản phụ cấp miễn thuế TNCN bao gồm tiền ăn trưa, điện thoại, trang phục, xăng xe, nhà ở, công tác phí và đào tạo. Để áp dụng hợp pháp, doanh nghiệp cần ghi rõ định mức này trong Hợp đồng lao động hoặc Thỏa ước lao động tập thể.
Pháp lý về các khoản phụ cấp miễn thuế TNCN hiện hành
Phụ cấp miễn thuế TNCN là những khoản thu nhập đặc thù mà người lao động nhận được từ người sử dụng lao động nhưng không phải tính vào thu nhập chịu thuế khi quyết toán thuế thu nhập cá nhân hàng năm. Việc nắm vững các quy định này giúp doanh nghiệp tối ưu hóa chi phí nhân sự một cách hợp pháp, đồng thời đảm bảo quyền lợi cho người lao động theo đúng tinh thần của Thông tư 111/2013/TT-BTC.
Theo Thông tư 111/2013/TT-BTC, thu nhập chịu thuế bao gồm tiền lương, tiền công và các khoản thu nhập có tính chất tiền lương, tiền công. Tuy nhiên, cơ quan thuế cho phép loại trừ một số khoản mục nhất định nếu chúng đáp ứng đầy đủ điều kiện về chứng từ và định mức. Đối với các doanh nghiệp nhỏ và vừa, việc khai thác đúng các khoản phụ cấp này giúp giảm đáng kể gánh nặng thuế mà vẫn đảm bảo tuân thủ quy định pháp luật.
Tại sao cần tối ưu hóa các khoản phụ cấp
Nhiều chủ doanh nghiệp bỏ lỡ cơ hội giảm chi phí thuế vì thiếu sự chuẩn bị trong xây dựng quy chế lương thưởng. Khi các khoản phụ cấp được ghi rõ trong hợp đồng lao động và quy chế nội bộ, chúng trở thành chi phí hợp lý hợp lệ cho doanh nghiệp. Ngược lại, nếu không có quy định cụ thể, cơ quan thuế có thể coi đây là thu nhập chịu thuế bình thường, dẫn đến việc doanh nghiệp phải đóng thêm thuế TNCN thay cho người lao động hoặc bị truy thu trong các kỳ thanh tra.
Việc cập nhật các quy định thuế thu nhập cá nhân mới nhất là yêu cầu bắt buộc đối với kế toán tiền lương. Thông tin từ Cục Thuế năm 2024 cho thấy, sai sót phổ biến nhất là việc hạch toán nhầm giữa phụ cấp mang tính chất tiền lương và các khoản hỗ trợ chi phí, khiến doanh nghiệp mất đi lợi thế về thuế.
Chi tiết 7 khoản phụ cấp miễn thuế TNCN doanh nghiệp cần biết
Để tối ưu thuế TNCN doanh nghiệp, người quản lý cần bám sát danh mục các khoản phụ cấp không tính thuế TNCN được pháp luật cho phép. Dưới đây là 7 khoản phổ biến nhất kèm theo định mức cụ thể mà doanh nghiệp cần lưu ý.
Bảng tổng hợp hạn mức phụ cấp miễn thuế
| Khoản phụ cấp | Hạn mức miễn thuế | Điều kiện quan trọng |
|---|---|---|
| Ăn trưa, ăn giữa ca | Tối đa 730.000 đồng/tháng | Ghi trong quy chế/HĐLĐ |
| Trang phục | Tối đa 5 triệu đồng/năm | Bằng tiền hoặc hiện vật |
| Điện thoại | Theo quy chế nội bộ | Phục vụ công việc |
| Xăng xe, đi lại | Theo quy chế nội bộ | Hóa đơn/chứng từ thực tế |
| Nhà ở | Tối đa 15% tổng thu nhập | Tiền thuê nhà trả thay |
| Công tác phí | Theo quy chế nội bộ | Chứng từ đi lại, lưu trú |
| Đào tạo | Theo chuyên môn công việc | Phù hợp với vị trí |
Phân tích chi tiết các định mức
Về cách tính phụ cấp ăn trưa miễn thuế, doanh nghiệp được chi tối đa 730.000 đồng/người/tháng. Nếu chi vượt con số này, phần chênh lệch phải tính vào thu nhập chịu thuế. Đối với phụ cấp trang phục bao nhiêu là đủ, định mức 5 triệu đồng/năm là con số tối đa nếu chi bằng tiền. Nếu chi bằng hiện vật, toàn bộ giá trị hiện vật sẽ được miễn thuế mà không bị khống chế mức 5 triệu đồng, đây là điểm mà nhiều kế toán thường bỏ sót.
Đối với hạn mức phụ cấp điện thoại không chịu thuế, pháp luật không quy định một con số cụ thể. Doanh nghiệp cần xây dựng quy chế lương thưởng cho doanh nghiệp trong đó nêu rõ định mức cho từng vị trí dựa trên nhu cầu công việc thực tế. Việc thiếu quy định này sẽ khiến toàn bộ khoản chi bị coi là thu nhập chịu thuế.
Cách xây dựng quy chế lương thưởng hợp pháp và tối ưu
Quy chế lương thưởng là văn bản pháp lý quan trọng nhất để cơ quan thuế chấp nhận các khoản phụ cấp miễn thuế. Một quy chế chuẩn cần được xây dựng dựa trên sự kết hợp giữa Hợp đồng lao động và Thỏa ước lao động tập thể. Khi soạn thảo, doanh nghiệp cần liệt kê chi tiết các khoản phụ cấp, mục đích sử dụng và định mức tối đa cho từng cấp bậc.
Để thực hiện thủ tục miễn thuế TNCN cho phụ cấp, doanh nghiệp cần đảm bảo sự nhất quán trong văn bản. Ví dụ, nếu trong quy chế ghi phụ cấp điện thoại là 500.000 đồng/tháng, thì trong hợp đồng lao động cũng phải thể hiện con số tương ứng. Nếu có sự chênh lệch, cơ quan thuế sẽ chọn con số thấp hơn để áp thuế hoặc loại bỏ hoàn toàn khoản chi này khỏi chi phí được trừ.
Mẹo nhỏ cho nhà quản trị là hãy tách biệt các khoản phụ cấp khỏi lương cơ bản trong bảng lương hàng tháng. Việc này giúp kế toán dễ dàng theo dõi và giải trình khi có thanh tra thuế. Ngoài ra, cần đính kèm các phụ lục hợp đồng hoặc quyết định ban hành quy chế có chữ ký của người lao động để tăng tính xác thực. Đây là cách làm an toàn, giảm thiểu rủi ro bị truy thu thuế khi thực hiện quyết toán thuế TNCN cuối năm.
Tối ưu thuế TNCN doanh nghiệp: Lưu ý về chứng từ và kiểm soát
Khâu quản lý chứng từ là yếu tố sống còn để các khoản phụ cấp được công nhận là chi phí hợp lý hợp lệ. Doanh nghiệp cần lưu giữ đầy đủ hóa đơn, chứng từ liên quan như biên bản bàn giao trang phục, danh sách ký nhận tiền ăn trưa, hoặc các hóa đơn thuê nhà có xác nhận của chủ nhà. Thiếu chứng từ, dù quy chế có ghi rõ đến đâu, khoản phụ cấp đó vẫn bị coi là thu nhập chịu thuế.
Một sai lầm phổ biến là doanh nghiệp chi phụ cấp nhưng không có quyết định chi hoặc danh sách ký nhận của nhân viên. Theo hướng dẫn từ các chuyên gia tại KetoanTuetam, mỗi khoản chi cần có chứng từ minh chứng cho việc chi tiêu đúng mục đích. Ví dụ, với công tác phí, cần có vé máy bay, hóa đơn khách sạn và báo cáo công tác thay vì chỉ chuyển khoản một khoản tiền cố định hàng tháng.
Việc tối ưu thuế TNCN doanh nghiệp không chỉ dừng lại ở việc áp dụng luật mà còn là kiểm soát quy trình nội bộ. Nếu doanh nghiệp không có hệ thống kiểm soát tốt, các sai sót nhỏ trong việc tính toán phụ cấp có thể dẫn đến hậu quả lớn trong kỳ quyết toán. Hãy đảm bảo rằng mọi khoản phụ cấp đều được cập nhật thường xuyên vào phần mềm quản lý nhân sự để tránh sai sót thủ công. Việc chủ động rà soát chứng từ định kỳ hàng quý sẽ giúp doanh nghiệp luôn trong tâm thế sẵn sàng cho các đợt kiểm tra thuế bất ngờ.
Câu hỏi thường gặp (FAQ)
Tiền ăn trưa miễn thuế tối đa bao nhiêu?
Mức miễn thuế tối đa là 730.000 VNĐ/người/tháng nếu chi bằng tiền mặt. Nếu doanh nghiệp tự tổ chức nấu ăn hoặc cung cấp suất ăn thì được miễn thuế toàn bộ.
Khoản phụ cấp điện thoại có cần hóa đơn không?
Không bắt buộc hóa đơn, nhưng phải quy định mức khoán trong quy chế lương thưởng hoặc Hợp đồng lao động để làm căn cứ miễn thuế.
Phụ cấp trang phục bằng tiền mặt có được miễn thuế không?
Có, nhưng không quá 5 triệu đồng/người/năm. Nếu chi bằng hiện vật thì được miễn toàn bộ giá trị hiện vật đó.
Làm thế nào để khoản phụ cấp không bị coi là thu nhập chịu thuế?
Bạn cần ghi rõ định mức và điều kiện hưởng trong Hợp đồng lao động, Thỏa ước lao động tập thể hoặc Quy chế lương thưởng của doanh nghiệp.
Tại sao cần tư vấn tiền lương và bhxh khi thiết lập quy chế?
Việc thiết lập sai quy chế có thể dẫn đến rủi ro bị truy thu thuế TNCN và phạt hành chính khi cơ quan thuế thanh tra quyết toán.



