

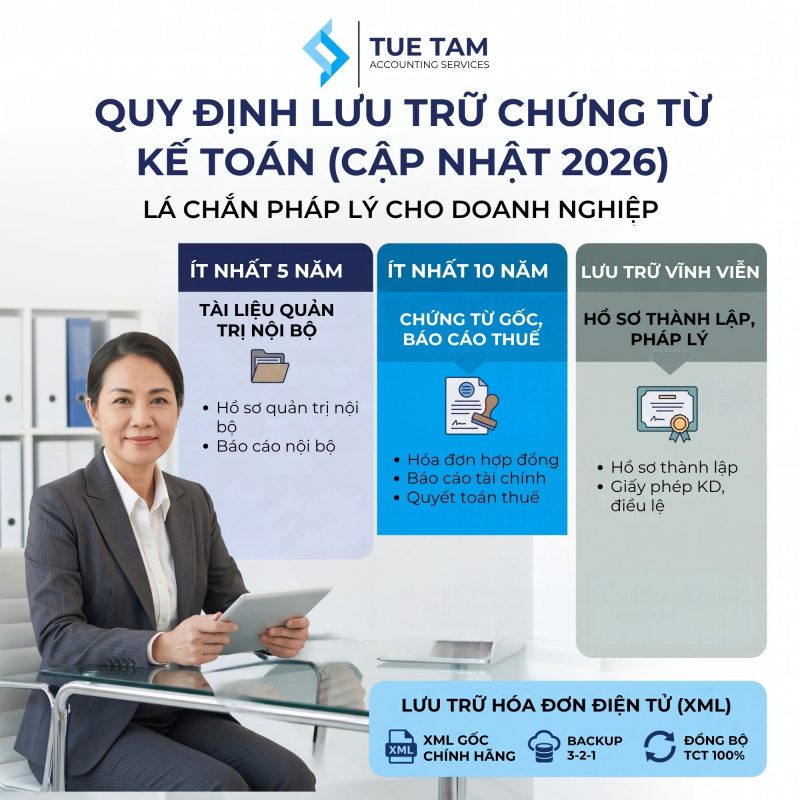
Doanh nghiệp bắt buộc lưu trữ chứng từ kế toán theo 3 mốc thời gian: 5 năm (tài liệu quản trị), 10 năm (chứng từ gốc, báo cáo tài chính, quyết toán thuế) và vĩnh viễn (hồ sơ thành lập, an ninh). Từ năm 2026, việc lưu trữ hóa đơn điện tử (XML) yêu cầu đồng bộ chặt chẽ với cổng thông tin Tổng cục Thuế. Hồ sơ giấy cần được đóng bộ khoa học theo từng nghiệp vụ để sẵn sàng giải trình, tránh rủi ro phạt hành chính lên tới 20 triệu đồng hoặc bị loại chi phí hợp lý.
1. Nền tảng pháp lý về thời hạn lưu trữ hồ sơ kế toán (Cập nhật 2026)
Lưu trữ tài liệu kế toán là việc thiết lập “lá chắn pháp lý” bảo vệ doanh nghiệp trước các kỳ thanh tra, quyết toán thuế. Cơ sở pháp lý cao nhất chi phối hoạt động này bao gồm:
- Luật Kế toán số 88/2015/QH13 & Nghị định 174/2016/NĐ-CP (Điều 12, 13, 14): Quy định khung về các mốc thời gian lưu trữ (5 năm, 10 năm, vĩnh viễn). Thời gian lưu trữ bắt đầu tính từ ngày 01/01 của năm tiếp theo sau khi kết thúc kỳ kế toán.
- Nghị định 70/2025/NĐ-CP & Thông tư 32/2025/TT-BTC: Siết chặt quản lý hóa đơn điện tử, yêu cầu xác thực sinh trắc học và bắt buộc máy tính tiền phải truyền dữ liệu liên tục về Cơ quan Thuế.
- Thông tư 152/2025/TT-BTC: Cập nhật quy định lưu trữ tối thiểu 05 năm đối với Hộ kinh doanh.
- Nghị định 41/2018/NĐ-CP: Quy định mức xử phạt hành chính từ 10.000.000đ đến 20.000.000đ đối với hành vi làm mất, hư hỏng hoặc tiêu hủy chứng từ sai quy định.
Nhiều doanh nghiệp SME thường lơ là khâu lưu kho. Hệ quả là khi bị kiểm tra, việc thiếu chứng từ gốc dẫn đến thiệt hại nặng nề. Đây là lý do các đơn vị cung cấp dịch vụ kế toán thuế trọn gói uy tín luôn thiết lập quy trình đóng quyển, rà soát chứng từ khép kín ngay từ cuối mỗi năm tài chính nhằm bảo vệ lợi ích tối đa cho khách hàng.
2. Bảng phân loại 3 mốc thời hạn lưu trữ chứng từ
Để tối ưu không gian kho bãi và thực hiện thủ tục tiêu hủy đúng luật, kế toán cần phân loại chứng từ theo bảng tiêu chuẩn sau:
| Thời hạn | Danh mục tài liệu áp dụng tiêu biểu | Rủi ro nếu vi phạm / thất lạc |
|---|---|---|
| Ít nhất 5 năm | Phiếu thu, chi, nhập/xuất kho dùng cho quản trị nội bộ (không trực tiếp dùng để ghi sổ thuế). | Mất số liệu đối soát nội bộ, ảnh hưởng quản trị dòng tiền. |
| Ít nhất 10 năm | Chứng từ gốc (hóa đơn, hợp đồng), Sổ kế toán tổng hợp/chi tiết, Báo cáo tài chính, Báo cáo quyết toán thuế. | Bị loại chi phí hợp lý, truy thu thuế Thu nhập doanh nghiệp (TNDN), phạt vi phạm hành chính nặng. |
| Vĩnh viễn | Hồ sơ thành lập, báo cáo quyết toán vốn đầu tư dự án hoàn thành, tài liệu lịch sử / an ninh quốc gia. | Mất bằng chứng pháp lý về quyền sở hữu cơ bản của tổ chức. |
*Lưu ý: Sở dĩ chứng từ thuế phải lưu tới 10 năm là để khớp với thời hiệu xử phạt vi phạm hành chính về thuế và đảm bảo khả năng đối chiếu chéo giữa bên mua – bên bán của cơ quan nhà nước.
3. Hướng dẫn sắp xếp chứng từ kế toán thuế khoa học, chống thất lạc
Một kho lưu trữ lộn xộn là điểm trừ lớn khi đoàn thanh tra đánh giá tính minh bạch của doanh nghiệp. Phương pháp tối ưu nhất là lưu trữ theo Bộ chứng từ hoàn chỉnh (Combo nghiệp vụ). Một tệp chuẩn cho nghiệp vụ mua/bán bao gồm:
- Hợp đồng kinh tế (kèm phụ lục và biên bản thanh lý nếu có).
- Hóa đơn đầu vào/đầu ra (Bản in giấy hiển thị để kẹp hồ sơ đối chiếu).
- Biên bản bàn giao hàng hóa / Phiếu xuất – nhập kho.
- Chứng từ thanh toán (Ủy nhiệm chi ngân hàng, phiếu chi/thu tiền mặt).
Mẹo kiểm soát rủi ro (Cross-check): Kế toán trưởng phải kiểm tra tính logic: Ngày trên biên bản bàn giao không được trước ngày ký hợp đồng; số tiền thanh toán khớp với hóa đơn. Với các khoản chi lớn, hãy đính kèm hồ sơ năng lực của đối tác để minh chứng giao dịch là có thật, loại trừ rủi ro sử dụng hóa đơn bất hợp pháp.
Theo các điểm tin kế toán doanh nghiệp mới nhất, hệ thống nhãn dán (index) ngoài bìa tệp/thùng carton cần ghi rõ: Tên công ty, Năm tài chính, Loại chứng từ, Số lượng tờ, và Năm dự kiến tiêu hủy.
4. Quản lý hóa đơn điện tử an toàn theo Nghị định 70/2025/NĐ-CP
Trong kỷ nguyên số, lưu trữ hóa đơn điện tử đòi hỏi sự am hiểu cả về công nghệ và tính pháp lý. Cần đặc biệt chú ý các nguyên tắc sau:
- Bản chất pháp lý (XML vs PDF): Bản in PDF chỉ dùng để con người tra cứu. File XML chứa dữ liệu gốc và chữ ký số mới là hóa đơn hợp pháp. Nếu mất file XML, hóa đơn đó coi như vô giá trị.
- Đồng bộ dữ liệu (Quy định 2026): Theo NĐ 70/2025, doanh nghiệp bán lẻ/dịch vụ ăn uống sử dụng máy tính tiền phải đảm bảo hệ thống lưu trữ nội bộ đồng bộ 100% với dữ liệu đã truyền lên Cổng thông tin Tổng cục Thuế.
- Xác thực đối tác: Kế toán cần kiểm tra trạng thái hoạt động của mã số thuế đối tác trên hệ thống CQT trước khi lưu trữ file XML vào Server, tránh lưu nhầm hóa đơn của các doanh nghiệp “ma”.
- Quy tắc Backup 3-2-1: Thiết lập lưu trữ cây thư mục
Năm > Tháng > Mua vào/Bán ra. Phải có 3 bản sao dữ liệu, trên 2 phương tiện khác nhau (Ổ cứng + Cloud), và 1 bản lưu ngoài văn phòng để phòng chống mã độc tống tiền (Ransomware).
5. Quy trình & thủ tục tiêu hủy chứng từ kế toán hết hạn
Khi hồ sơ đã quá hạn 10 năm và không còn giá trị thanh tra, doanh nghiệp được phép tiêu hủy. Tuy nhiên, quy trình này phải tuân thủ nghiêm ngặt để tránh rắc rối pháp lý:
- Thành lập Hội đồng tiêu hủy: Gồm Giám đốc (hoặc người đại diện pháp luật), Kế toán trưởng và bộ phận lưu trữ.
- Lập danh mục & phê duyệt: Rà soát kỹ lưỡng để không tiêu hủy nhầm hồ sơ đang có tranh chấp hoặc thuộc nhóm lưu vĩnh viễn. Trình Giám đốc ký duyệt danh sách.
- Thực hiện tiêu hủy: Sử dụng máy hủy công nghiệp, cắt nhỏ hoặc đốt để thông tin không thể phục hồi.
- Lập biên bản tiêu hủy: Đây là bằng chứng pháp lý duy nhất để giải trình với cơ quan Thuế về việc vắng mặt của các hồ sơ năm cũ.
Việc tự ý tiêu hủy mà không lập biên bản hoặc hủy khi chưa hết hạn sẽ đối mặt với mức phạt hàng chục triệu đồng, thậm chí truy cứu trách nhiệm hình sự nếu có dấu hiệu che giấu sai phạm. Do đó, với các đơn vị mới, việc bám sát hướng dẫn thành lập công ty để chuẩn hóa quy trình lưu trữ ngay từ ban đầu là bài toán chiến lược thiết yếu.
Câu hỏi thường gặp (FAQ)
1. Hộ kinh doanh có phải lưu chứng từ kế toán đủ 10 năm không?
Theo Thông tư 152/2025/TT-BTC, tài liệu kế toán của hộ kinh doanh chỉ cần lưu tối thiểu 05 năm. Tuy nhiên, riêng đối với hóa đơn và các chứng từ liên quan trực tiếp đến việc xác định nghĩa vụ thuế, hộ kinh doanh vẫn bắt buộc phải lưu trữ 10 năm theo Luật Quản lý thuế.
2. Thời hạn lưu trữ chứng từ kế toán 10 năm bắt đầu tính từ lúc nào?
Thời hạn lưu trữ được tính từ ngày kết thúc kỳ kế toán năm. Ví dụ: Các chứng từ, hóa đơn phát sinh trong năm tài chính 2026 sẽ bắt đầu tính thời hạn lưu trữ 10 năm kể từ ngày 01/01/2027.
3. Chỉ lưu bản PDF của hóa đơn điện tử có bị phạt không?
Có. Bản PDF không có giá trị pháp lý điện tử độc lập. Bạn bắt buộc phải lưu file XML gốc. Nếu mất file XML, cơ quan thuế sẽ xử phạt hành vi làm mất chứng từ gốc.
4. Chứng từ bị cháy, hỏng do thiên tai, hỏa hoạn xử lý thế nào?
Doanh nghiệp phải khẩn trương lập biên bản hiện trạng, kiểm kê danh mục tài liệu bị mất/hỏng và gửi văn bản thông báo cho cơ quan Thuế quản lý trực tiếp và cơ quan Công an địa phương chậm nhất trong vòng 15 ngày kể từ khi xảy ra sự cố.



